AI 重构开源底座,中国开源生态迎来估值重估窗口
 BCANN
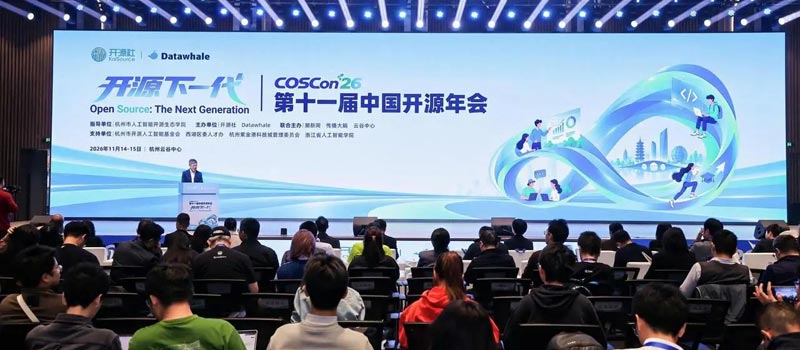
# osc.cn # #开源中国# 11 月 openEuler Summit、COSCon(China Open Source Conference)中国开源年会、OSCAR(OpenSource Cloud Alliance for Industry)产业大会密集落地,叠加 10 月底 Gitee 总部落户上海、9 月 WDO 数据开源专委会设立等事件,标志国内开源完成从代码托管向 Agent 基座、模型与数据集生态的范式切换。站在产业资本视角,开源不再是单纯技术社区,而是新质生产力的底层资产,估值逻辑正在发生结构性变化。
分层化生态格局已经成型:开放原子基金会承担根底座托管,openEuler 转向智能体原生操作系统,装机规模持续扩张,夯实服务器与 AI 推理集群的国产化底座;Gitee 补齐自主代码托管基础设施,降低产业链外部依赖;魔搭、DeepSeek 等 AI 开源社区,承接模型权重、推理框架供给;WDO 数据开源专委会则瞄准此前最薄弱的合规数据集环节。四条主线并行,构成国内开源的闭环体系,摆脱过去单点项目零散突破的状态。
从商业模式看,开源范式变迁重塑收入曲线。传统开源以软件订阅、技术服务变现;当前资产外延拓展至模型、数据集、Agent 工作流,商业化路径转向 MaaS 服务、私有化部署、行业垂直精调。开源以免费基座换取开发者网络效应,上游降低算力与模型使用门槛,下游赋能金融、工业、政务等场景降本增效,具备强规模效应与边际成本递减特征,契合一级市场对平台型资产的偏好。
但风险端同样不容忽视,也是估值折价核心因素。其一为合规治理风险,许可证体系尚未完全适配模型、数据集这类新型资产,版权、数据溯源、供应链后门风险提升,监管成本抬升;其二是商业化可持续难题,大量开源项目依赖厂商输血,独立项目现金流薄弱;其三是全球博弈风险,开源天然具备跨境属性,海外社区规则、技术壁垒仍可能形成扰动。
整体判断,国内开源进入基础设施红利期,优先看好托管平台、根操作系统、垂直 AI 开源工具链三条赛道。短期看,生态繁荣带来开发者流量红利;中长期价值兑现,取决于治理规则完善、商业化跑通、全球话语权提升三大变量。投资者不宜简单以软件项目估值,而应按生态网络资产框架评估,同时把合规风险、社区中立性作为核心风控指标。
易经投研观点:大畜卦“天在山中”,开源底座为山,AI与Agent生态如天光蕴于山腹,蓄势极厚而释放方启,估值逻辑由软件项目转向生态网络资产。命理开源属木,AI属火,木生火而火附山则明;合规治理属金,金克木则生态扩张受制,许可证与数据溯源为通关之土——土制金、金不伐木,生态方固。优先看好托管平台、根操作系统与垂直工具链三条赛道,短期流量红利,中长期兑现取决于商业化跑通与全球话语权。大畜而能止,守生态网络资产之正,忌以单体软件项目估值。