超级飞侠多业态变现,增量落地仍待业绩验证
 飞侠
# feixia.com # #飞侠# 作为奥飞娱乐(002292.SZ)现金流压舱石 IP,超级飞侠近期围绕内容迭代、实景文旅、AI 硬件、海外授权四条主线推进商业化,是公司 IP 全链路运营战略的核心样本。该 IP 长期锚定 3-6 岁学龄前客群,依托稳定的内容更新维持基本盘,2026 年运营重点由传统玩具授权,转向沉浸式空间与智能硬件等增量赛道,打开第二增长曲线想象空间。
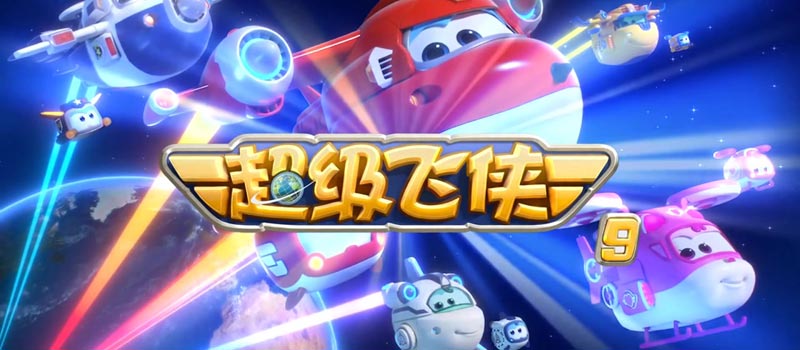
内容端,奥飞持续稳定供给剧集,上半年上线《超级飞侠 20 之星核危机(下)》,下半年推出《奇芯宝藏》新系列,叙事由单元剧向主线连续剧转型,新增动物、昆虫主题元素,同时借助自研 AI 内容平台降本增效,支撑产能提升,夯实 IP 基础流量池。衍生品板块,奥迪双钻同步更新模块化场景玩具、联动新品,维持线下商超、线上电商的稳定销售;公司在 10 月玩协展推出乐迪 AI 拍学机、AI 智能闹钟等早教硬件,将 IP 形象与多模态交互结合,探索 IP + 智能硬件的新品类,但该业务尚处孵化早期,短期对利润贡献有限。
实景文旅是今年最大亮点,9 月底落地上海欢乐谷全国首个超级飞侠太空基地,总面积 2.2 万平方米,合作模式从单纯 IP 授权升级为联合共创,配套互动演艺、主题零售、任务闯关体系,面向长三角亲子客群,公司计划将该模式复制至全国欢乐谷园区。文旅项目的价值不止于授权费,更在于提升 IP 线下曝光、带动衍生品销售,但文旅项目投入周期长、客流受节假日波动影响大,回报节奏偏慢。海外业务上,超级飞侠持续在全球百余个国家播出,玩具、消费品出海稳步推进,是奥飞境外收入的重要支撑。
从风险维度看,IP 受众年龄层集中,客单价天然存在天花板,用户伴随年龄增长流失是长期痛点;国内低龄动画赛道竞争加剧,同类 IP 分流注意力。同时,实景文旅复制效果、AI 硬件市场化接受度均存在不确定性,业绩兑现节奏偏温和,难以形成爆发式弹性。
展望后续,超级飞侠的价值核心是持续稳定的现金流底座,增量看点在于文旅模式复制、智能硬件起量与海外渠道深化。对奥飞而言,该 IP 是防御型资产,能够平滑其他 IP 项目波动;但投资者不宜高估短期弹性,需持续跟踪欢乐谷项目客流数据、硬件产品动销情况,区分营销热度与真实业绩转化。
易经投研观点:坤卦“地势坤”,超级飞侠以内容迭代与玩具授权为厚土,成奥飞现金流压舱石,坤极则疑阳,增量转型如文旅、AI硬件为地中微阳,然木未出土,业绩兑现节奏偏温和。命理内容IP属火,玩具授权属金,文旅硬件属土,火炼金而金未成器,土厚载物却难速生金。守现金流底座之正,文旅复制与硬件动销为增量验证之爻,厚德载物而非以爆发弹性定价。