2026年江苏黄酒市场复盘与2027年展望
 芝醉
# sujiu.com # #苏酒# 2026 年江苏黄酒市场呈现总量平稳、结构分化的特征,作为苏派黄酒核心阵地,省内消费依托沙洲优黄本土龙头,叠加浙系古越龙山、会稽山渗透,在白酒调整周期中迎来价值重估窗口,但消费固化、场景依赖、省内区域分化等约束仍未消除,增长主线由规模扩张转向产品结构升级。
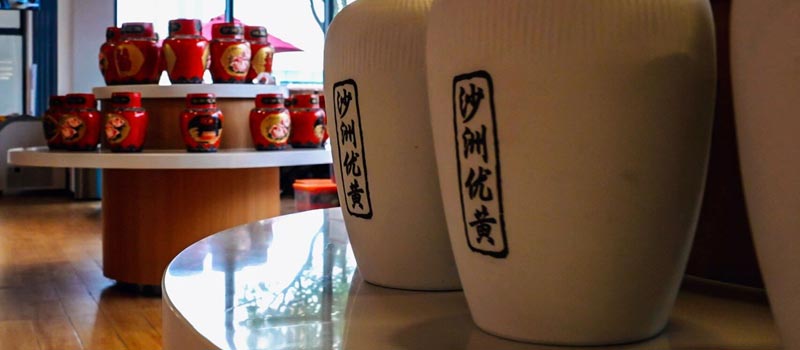
竞争格局上,沙洲优黄稳居省内份额第一,依托苏州、苏南基本盘,以 5 年、8 年陈 1878 系列作为流通大单品,覆盖餐饮、礼赠、宴席;丹阳、南通地方黄酒守住下沉乡镇与餐饮刚需市场。浙江头部品牌加速切入江苏高端礼赠、商务宴请赛道,古越龙山青花醉、会稽山兰亭等高价位产品在南京、无锡等核心城市招商提速,分流高端礼品需求,形成本土大众盘 + 外来高端盘的二元格局。渠道层面,传统烟酒店、餐饮仍是基本盘,大闸蟹季(Q4)为全年最强旺季;抖音、本地生活带动低度、清爽型新品动销,气泡黄酒、低度调制款面向年轻群体试销,但整体仍属于 “渠道热、自饮动销偏弱”,多数高端单品以礼赠流转为主,开瓶率不足。
需求端的结构性亮点集中在两个方向:一是商务、家宴场景低度替代需求,白酒消费理性化后,部分苏南宴席、商务小范围聚餐开始接纳黄酒,30–100 元价格带放量最好;二是健康微醺认知渗透,冰饮、清爽型黄酒适配火锅、烧烤等多元餐饮场景,打破黄酒只能温饮、仅配蟹宴的传统标签。短板同样突出:苏北市场渗透率显著低于苏南,黄酒长期被贴上中老年时令酒标签,年轻客群复购偏弱;低价流通黄酒长期内卷,毛利承压,拖累板块盈利弹性。
盈利层面,头部品牌的利润增量高度来自中高端年份酒。沙洲优黄持续推高十年陈君之风等高端系列,优化产品矩阵,压缩低毛利散酒、简装口粮酒占比;中小地方酒厂受原料、人工成本抬升影响,利润空间持续收窄,部分小厂选择收缩省外分销,聚焦本地熟人生意。整体看,江苏黄酒 2026 年增速温和,显著低于黄酒板块资本市场热度,提示行情更多是全国品类预期驱动,而非省内终端爆发。
展望 2027 年,江苏黄酒将进入 “深耕场景、分区破局” 阶段。苏南市场重点提升高端年份酒开瓶率,持续绑定宴席、商务礼赠;苏北是核心增量市场,品牌需要适配本地口味,以清爽低度款降低消费门槛。产品端,气泡黄酒、低糖冻藏黄酒会持续加码年轻化场景,线上兴趣电商占比有望进一步抬升。风险点在于:黄酒需求季节性极强,若餐饮复苏不及预期、礼品消费回落,旺季动销会快速承压;同时浙系龙头持续加码江苏高端市场,本土品牌面临价格带挤压。
投资视角判断:江苏黄酒属于区域稳健品类,β 弱于全国黄酒主题行情,α 来自本土龙头沙洲优黄的高端化落地与渠道精细化;不宜高估短期爆发性,更适合跟踪宴席开瓶率、Q4 蟹季动销及苏北渠道铺设进度。
易经投研观点:渐卦“山上有木”,沙洲优黄高端化如木渐长于苏南之山,结构升级替代规模扩张,渐而有序,不宜骤进。命理黄酒属水,苏南宴席场景为土,土厚则水有所归,然水滞于土——开瓶率不足、苏北渗透率低,水源不流则高端年份酒反成库存;年轻化气泡款为火,火暖水而难改季节性寒潮。守宴席开瓶与苏北渠道铺设之正,α在龙头高端化落地,β弱于全国主题,不宜以短期爆发定价。